
Taux de crédit : pourquoi attendre 2027 pour acheter peut vous coûter cher 🫰
Pourquoi les taux immobiliers remontent ?
Le taux de votre crédit ne se décide pas au hasard. Les banques suivent de près l'OAT 10 ans, le taux auquel l'État français emprunte sur dix ans. Quand il monte, le crédit immobilier finit par suivre.
Or l'OAT 10 ans s'est installée au-dessus de 4 % depuis la mi-août, un niveau inédit depuis 2009. Elle a même atteint 4,22 % le 1er septembre. Dans la foulée, la Banque centrale européenne a relevé ses taux directeurs le 10 septembre.
Résultat : sur 25 ans, le taux moyen est passé d'environ 3,52 % en août à 3,61 % en septembre. Plusieurs courtiers anticipent une hausse progressive au quatrième trimestre si ces tensions se confirment.
Combien coûte vraiment un an d'attente ?
Prenons un emprunt de 250 000 € sur 25 ans. Chaque hausse de 0,25 point ajoute environ 34 € à la mensualité et 10 000 € au coût total du crédit.
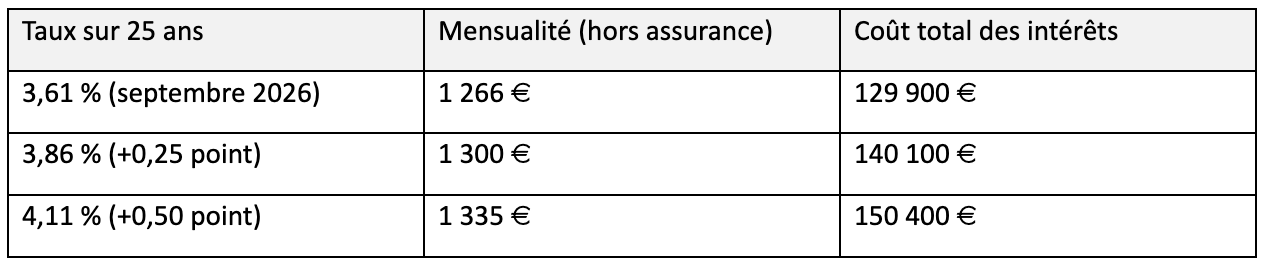
L'autre effet est moins visible, mais plus gênant : votre capacité d'emprunt recule. Pour la même mensualité de 1 266 €, vous n'empruntez plus que 243 500 € à 3,86 %, et 237 200 € à 4,11 %. Soit jusqu'à 12 800 € de budget en moins, l'équivalent d'une pièce dans certaines villes.
Ajoutez à cela douze mois de loyer supplémentaires, qui ne construisent aucun patrimoine. À 900 € par mois, cela représente 10 800 € sur l'année.
Simulations indicatives, taux fixe hors assurance. Les scénarios de hausse sont des hypothèses, pas des prévisions.
Attendre 2027, c'est faire trois paris à la fois !
Pour qu'attendre soit gagnant, il faut que trois conditions soient réunies en même temps.
Les taux baissent. Avec une OAT au-dessus de 4 % et une BCE qui resserre sa politique, rien ne l'annonce aujourd'hui.
Les prix baissent aussi. Une baisse de prix doit être nette pour compenser un crédit plus cher, et elle n'est jamais garantie dans les secteurs recherchés.
Votre dossier reste aussi solide. Quand le crédit se renchérit, les banques deviennent plus sélectives sur l'apport et les revenus.
Il existe surtout une asymétrie que l'on oublie souvent. Si vous achetez maintenant et que les taux baissent, vous pourrez renégocier votre prêt ou le faire racheter. Si vous attendez et que les taux montent, rien ne se rattrape.
Comment sécuriser votre projet dès maintenant
Acter la fin de l'attentisme ne veut pas dire se précipiter. Quelques réflexes suffisent à garder la main.
Faites valider votre capacité d'emprunt avant de visiter, pour chercher au bon prix.
Comparez les banques : sur 25 ans, les taux proposés vont de 3,35 % à 3,85 % selon les profils.
Soignez votre dossier : apport, comptes bien tenus et stabilité des revenus font la différence.
Négociez le prix du bien, pas seulement le taux. C'est souvent là que se trouve la plus grande marge.
Pensez aux aides, comme le prêt à taux zéro si vous y êtes éligible.
En résumé
Personne ne peut prédire les taux de 2027. Mais aujourd'hui, le coût de l'attente est certain, quand le gain espéré reste hypothétique. Si votre projet est mûr et votre financement solide, le bon moment pour acheter est celui où vous trouvez le bon bien.
Vous avez un projet d'achat ? Un conseiller eXp France peut vous aider à estimer votre budget et à repérer les opportunités près de chez vous.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.